

隨著全球防疫政策逐漸鬆綁,假期選擇海外旅遊的人日益增多。不過,在海外旅遊時,我們可能會面臨許多不確定性,特別是臨時的醫療需求,究竟我們該如何選擇適合的保險產品呢?以下將帶大家深入探討如何選購海外醫療保險,幫助你找到適合自己的保險方案,在享受旅行的同時,擁有足夠的安全感,快一起來看看吧!
Table of Contents
什麼是海外醫療保險?為什麼需要?
海外醫療保險主要提供包括突發性疾病醫療、意外傷害事故兩方面的保障。當我們在異國他鄉,醫療服務價格或許與我們熟悉的情況大不相同。如果在海外有醫療需求而未投保相關保險,可能會面臨高昂的醫療費用,甚至因為費用問題無法獲得適當的醫療幫助。因此,投保海外醫療保險,絕對是對自己健康和經濟安全的重要保障。以下透過在海外旅遊可能會發生的疾病醫療需求和意外傷害,分別為各位介紹適合的保險項目!
在海外旅遊時生病
當我們身在異國他鄉,面對不同的環境和飲食,身體很可能因為這些變化感到不適。此外,我們也有可能會遇到突發的健康狀況,而有醫療上的需求。因此,如何才能即時的獲得醫療援助,並確保醫療費用在負擔範圍內,便成為了我們不得不考慮的問題。以下將透過海外旅遊突發疾病的情況,帶你了解海外醫療保險究竟如何幫助我們。
新海外突發疾病
在海外旅遊或工作時,無論是看門診、急診還是住院,海外醫療保險就會發揮其保障作用。具體來說,「突發疾病」指的是被保險人需即時在醫院或診所診療,始能避免損及身體健康的疾病;且該疾病在本附約生效前一百八十日以內,未曾接受診療。
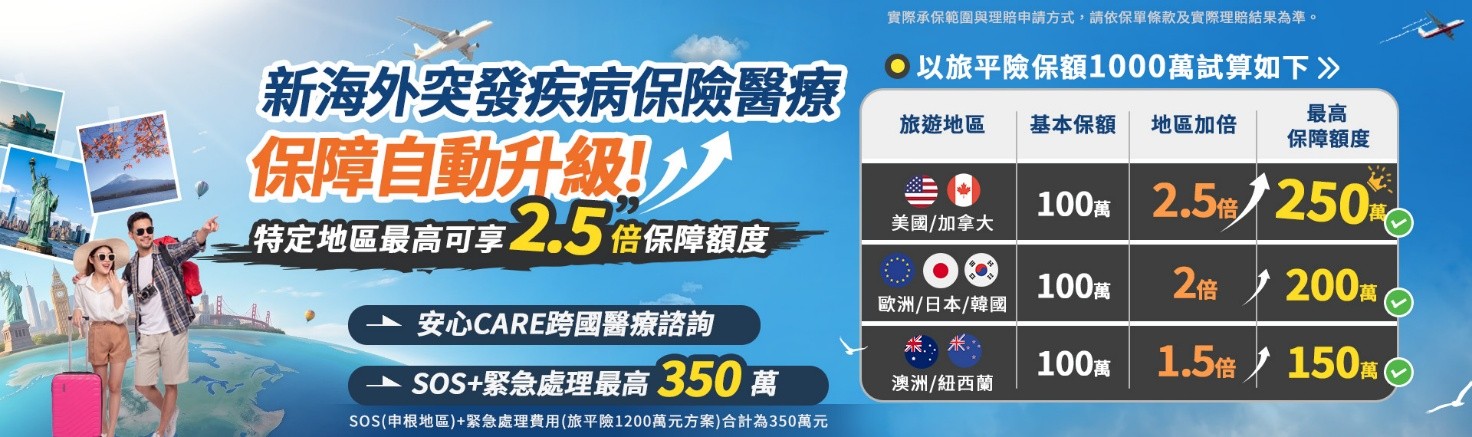
新海外突發疾病醫療保障全面升級,其一是依特定地區增加保險增額度,考量各地醫療費用水準不同,於海外特定地區之旅遊期間,有關海外突發疾病保險給付上限均依旅遊地區係數計算。
美國、加拿大提高至 2.5 倍,歐洲、日本、韓國提高至 2 倍,紐西蘭、澳洲提高至 1.5 倍,其他地區則為原額度。其二是門診及急診醫療之給付比例調升,每日門診醫療保險金的給付總額上限調升至保險金額之百分之二,每次急診醫療保險金的給付總額上限調升至保險金額之百分之五。
實際保障額度,仍依所選方案之新海外突發疾病保險金額及相關保單條款約定為準。
服務項目:了解更多旅遊保險細項
海外旅遊發生意外
對許多旅客來說,若遭受意外傷害、骨折、食物中毒,除了讓原先的旅行計劃中斷,甚至可能需要花費大筆費用看醫生。因此,選擇一份海外醫療保險,保障意外傷害發生時的醫療支出就顯得尤為重要。
傷害醫療保險給付附加條款
旅行意外發生時,最令人擔憂的可能就是醫療費用。在國外,「傷害醫療保險給付附加條款」即可確保在海外時能夠安心就醫。具體來說,傷害醫療的保額通常是依據您購買的旅平險保額的10%來訂定。例如,若你購買的旅平險保額為100萬元,那麼傷害醫療的保障金額就是10萬元;如果選擇臺灣產物保險環球遊方案,旅平險的保額是1,200萬,傷害醫療的保障金額最高可達到150萬元。這樣的設計確保您在面對意外時,能有足夠的經濟保障來應對。
當你在旅行中不幸遭受傷害需要就醫時,醫療費用超過全民健康保險的給付範圍,這項保險條款就可以提供進一步的經濟保障。也就是說,保險公司會依據合約條款,支付超出健保給付部分的醫療費用,對旅行者來說,無疑是一項重要保障。因此,在計劃海外旅行時,建議務必投保包含「傷害醫療保險給付附加條款」的海外醫療保險,確保旅行過程中無後顧之憂。
食物中毒慰問金附加條款
我們經常透過旅行體驗不同的飲食文化,有時也可能因為吃下不乾淨的食物,或是因為天氣炎熱、食物烹煮或保存不當導致食物中毒的情況,此時更可能需要尋求醫療幫助。
「食物中毒慰問金附加條款」這項保險條款,專為在旅行期間可能因食物中毒需接受治療的旅客所設計。它指的是二人以上因攝取相同的食品出現相似症狀,且從可疑食品的殘餘、患者的糞便、嘔吐物、血液等人體檢體中,能夠分離出相同類型的致病原因。另外,即使只有一人因細菌性毒素或急性化學性食品中毒出現症狀,也會被視為「食物中毒」。因此,當您在海外旅遊不幸因食物中毒而需要就醫時,只要投保了這項保險,且前往醫院或診所就醫後,就可以根據保險合約的規定,備齊相關文件後向保險公司申請相應的理賠。
如此一來,不僅可以減輕海外就醫帶來的費用負擔,還可以確保你在面對這種突發事件時,有足夠的資源來照顧自己的健康。建議計劃短期的度假時,應該考慮投保包含「食物中毒慰問金附加條款」的海外醫療保險,確保自己能夠安心享用在海外的每一頓飯。
4個海外醫療保險常見問題
面對海外醫療保險,許多人都可能有許多疑問。以下,我們將詳細解答4個相關的常見問題,希望能夠幫助你更深入理解海外醫療保險,並做出最適合自己的選擇。
海外突發疾病(含法傳)的保額怎麼理賠?
4大重點了解海外突發疾病(含法定傳染病)的保險理賠說明:
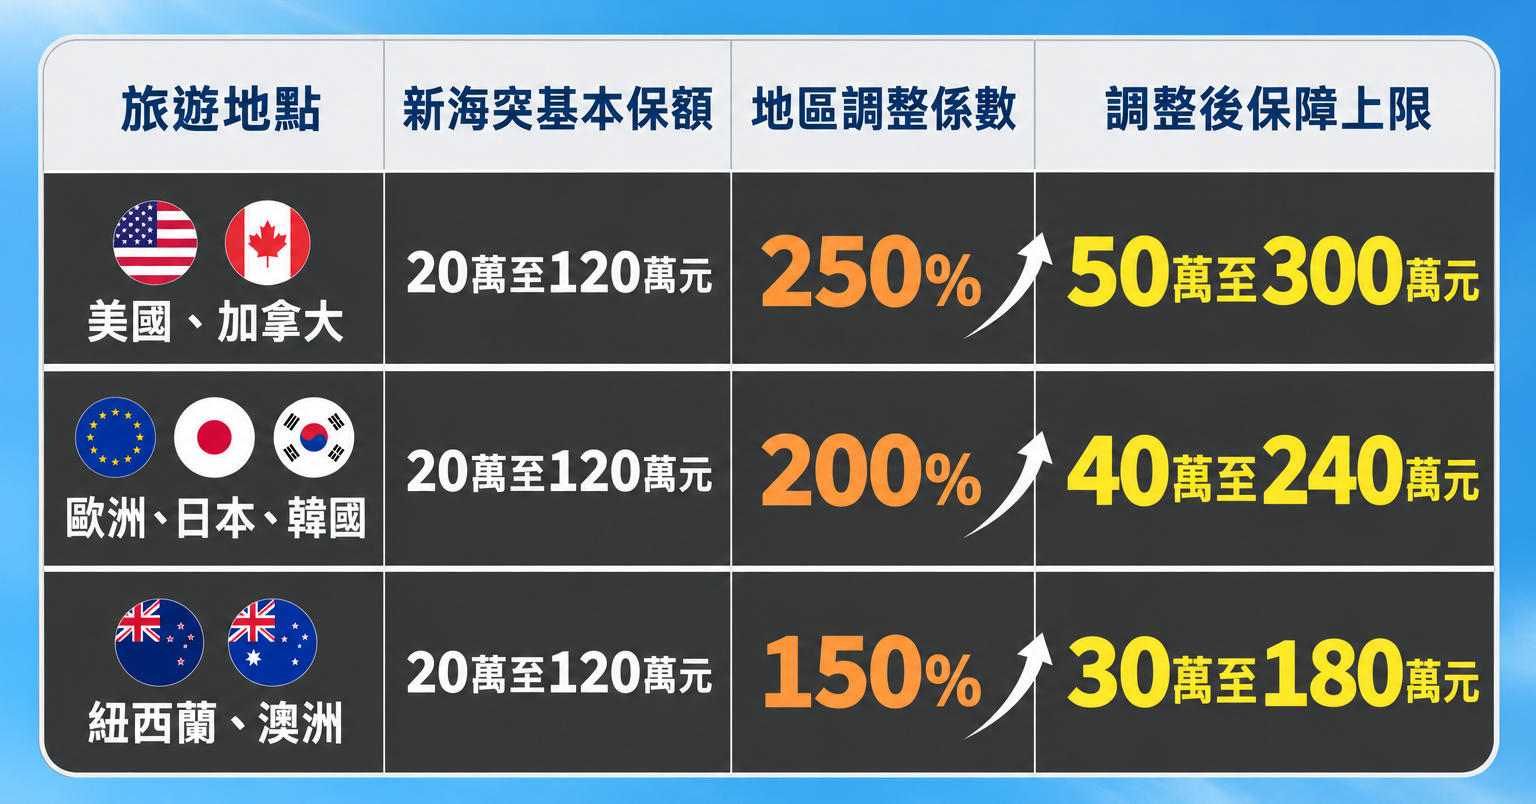
1. 保額設定: 海外突發疾病保險的基本保額,通常以您投保的旅平險保額的 10% 計算。例如,旅平險保額為200萬至1,200萬元,海外突發疾病的基本保額即為20萬至120萬元。
臺灣產物保險的海外突發疾病保險還有「特定地區增額」的特色,簡單來說,就是到特定地區旅遊,保障上限還會自動提高!像是到美國、加拿大,保障上限會提高到原本的2.5倍;到歐洲、日本、韓國則是2倍;紐西蘭、澳洲也有1.5倍。提高後的保障有多少?以下用基本保額20萬~至120萬元,讓您了解各地區的住院醫療保障上限。
2. 誤解釐清:有些消費者可能誤解,認為在國外旅遊期間罹患某疾病(如 COVID-19),回國後即可直接申請理賠保單所約定的全部保險金額,但這並不是正確的觀念。部分保險商品採定額給付,只要符合約定事故即賠付固定金額;海外突發疾病(含法定傳染病)保險則不是定額給付,而是就住院、門診、急診實際發生的醫療費用理賠,並依各項目的限額規範與所投保的方案計算。
3. 理賠程序:若您在國外旅遊期間確診某疾病,必須先在當地就醫,並取得診斷證明與醫療費用單據,返國後再向保險公司提出理賠申請。其中最容易疏漏的是醫療費用收據正本,若未取得國外就醫的診斷證明與費用收據,將無法完成理賠審核,須補齊後始能受理,因此請務必在當地保留正本單據。
4.理賠範圍:依住院、門診、急診實際發生的醫療費用理賠,每一項目都有其對應的限額規範,並會再乘上旅遊地區的係數:
- 住院:以「保險金額 × 地區係數」為給付總額上限。
- 門診:每日以「保險金額 × 地區係數 × 2%」為限。
- 急診:每次以「保險金額 × 地區係數 × 5%」為限。
舉例:若您旅平險保額選1000萬,投保豪華遊方案(海外突發疾病保險金額 100 萬元)並前往日本(地區係數 2 倍):
- 住院給付總額上限:100 萬 × 2 = 200 萬元
- 每日門診上限:100 萬 × 2 × 2% = 4萬元
- 每次急診上限:100 萬 × 2 × 5% = 10萬元
理賠規範:海外突發疾病保險(含法定傳染病)各方案保額差異比較
是否需要另行購買相關旅遊保險或旅行平安保險?
由於海外醫療保險主要針對醫療事項提供保障,而其他如行李損失、旅程取消、航班延誤或個人責任等風險則未提供保障。因此,為了確保在出國期間得到全面的保護,建議可以選擇投保臺灣產物保險「旅遊綜合保險」,這樣不僅可以讓你獲得完善的醫療保障,還能確保其他可能的旅行風險得到妥善的保護。
在國外住院後,能立即申請「傷害醫療保險給付附加條款」的住院費用嗎?
若旅客因意外傷害在海外住院,需要先自行支付醫療費用,回國後,如果有向健保署申請醫療費用核退,核退的金額不足以支付海外醫療費用,本公司會根據您的實際醫療費用,針對超過全民健康保險給付的部分,提供「傷害醫療保險給付附加條款」的理賠,而最高可給付之保險金額以保單投保之保額為上限。
如所檢具之醫療費用收據是用外幣計算者,將會依據理賠案件受理申請當日臺灣銀行告示之即期賣出外匯匯率,計算等值之新臺幣給付保險金。(如當日無此匯率資料,則以次一日之匯率為準,並以此類推。)
信用卡有提供海外醫療保險,還需要另外投保嗎?
信用卡確實有提供部分基本的海外醫療保險服務,但賠償金通常有限。另外,產險公司提供的海外醫療保險,通常會有更多的險種組合方案,為民眾提供更全面的投保選擇,例如:通常不被涵蓋在基本海外醫療保險的法定傳染疾病,臺灣產物海外突發疾病醫療健康保險附約(含法定傳染病)則可提供保障,讓你在海外旅遊更安心。因此,即使你的信用卡已經有海外醫療保險,仍然建議你可以考慮再投保臺灣產物保險公司的「旅遊綜合保險」,確保旅行中更全面的安全保障。
延伸閱讀:旅遊保險跟誰買,一張表格帶你了解
結論
出國旅行是非常愉快的生命體驗,如果我們能夠選擇適合的海外醫療保險,就可以在海外旅行期間更加安心。尤其是在醫療費用驚人的國家,這樣的保障變得更加重要。希望透過以上的介紹,能讓你更明白海外醫療保險的重要性,並能夠根據自己的需求做出明智的選擇。臺灣產物保險提供的「旅遊綜合保險」保障不僅涵蓋海外醫療保險,也包含旅遊不便險,所以無論你是否已經有了其他類型的醫療保險,或者你的信用卡已經提供了基本的海外醫療保險,建議出國旅行前,都可以到臺灣產物保險網路投保平台了解並選擇適當的旅遊綜合保險方案,能為你的旅行增添一層安全保障,讓你能夠更加自由地享受美好旅行。
